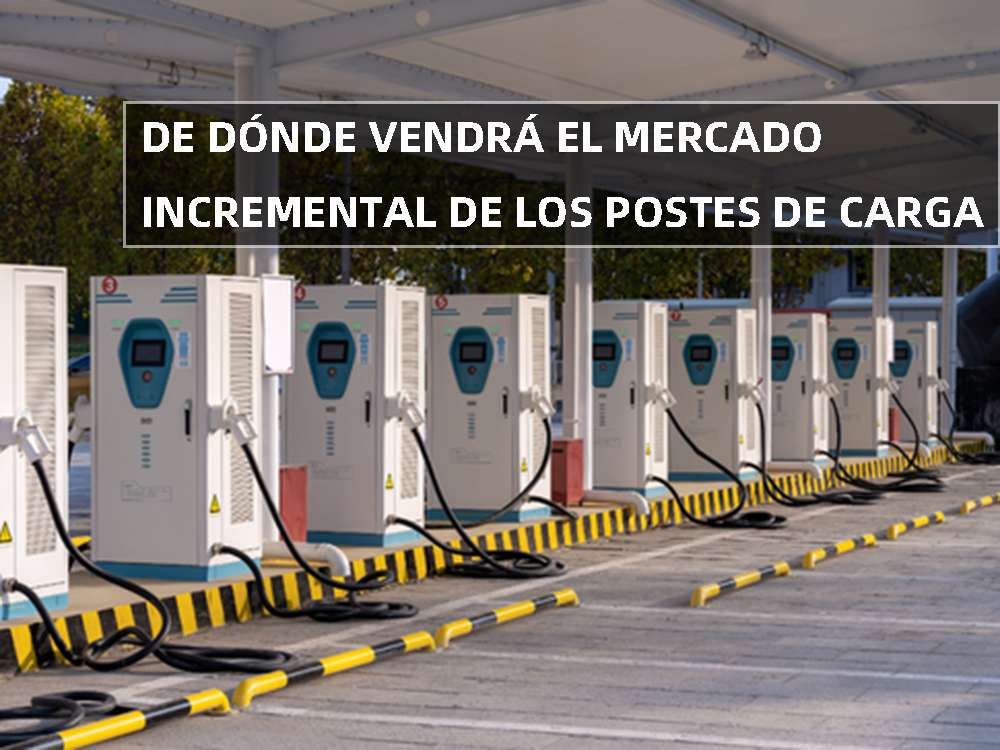
En el siglo de historia de la industria automovilística, las gasolineras han ocupado un lugar importante. Al proporcionar la seguridad necesaria para viajar, las gasolineras han desempeñado un papel vital en el desarrollo de toda la industria del transporte. A medida que aumenta la penetración de los vehículos de nueva energía, los servicios de repostaje también se transforman, ya que el poste de carga asume el papel de la gasolinera y la demanda de poste de carga se dispara en el mercado. Puede decirse que el poste de carga es un actor clave para completar la transición energética y reducir las emisiones de carbono del transporte.
El importante papel del poste de carga
Las barreras técnicas de los propios equipos de recarga no son elevadas, y no hay diferencias técnicas significativas en los productos. La ecología de la industria depende principalmente del apoyo gubernamental, con elevados ingresos por subvenciones en la fase inicial de desarrollo de la industria. En esta fase, el número de empresas que participan en la competencia del sector es grande, la escala es desigual y la competencia es feroz, lo que provoca un descenso de los precios y una disminución continua de los márgenes brutos.
En la actualidad, las operaciones de poste de carga en China están dominadas por operadores de plataformas del sector privado y complementadas por empresas estatales. Los negocios de inversión y explotación de poste de carga se solapan, lo que genera importantes gastos de capital en las primeras fases y un largo periodo de amortización, que ejerce una mayor presión de capital sobre los operadores.
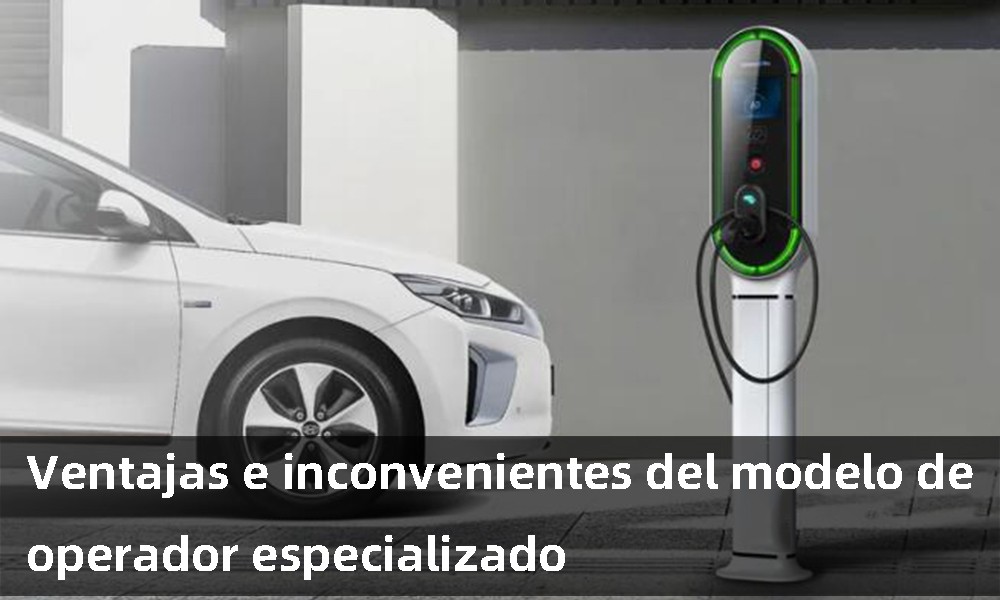
En la actualidad, los principales modelos de negocio incluyen el modelo dirigido por el operador, el modelo dirigido por el vehículo y el modelo dirigido por la plataforma de servicios de recarga de terceros. Entre ellos, el modelo de operador especializado es el principal modelo de explotación, que tiene la ventaja de una gran eficacia de gestión y el inconveniente de una única fuente de ingresos, basada principalmente en las tarifas de servicio.
El modelo impulsado por las empresas automovilísticas es utilizado principalmente por las empresas de vehículos eléctricos más maduras para ofrecer una mejor experiencia de recarga a los propietarios de vehículos, y tiene unos requisitos elevados de capital y número de usuarios. Hay dos opciones principales para construir un poste de carga: la empresa automovilística construye su propio poste de carga y el poste de carga cooperativo.
En el modelo dirigido por plataformas de servicios de carga de terceros, la plataforma de carga no suele participar directamente en la inversión y construcción del poste de carga, y se explota principalmente como un activo ligero. Mediante la integración de sus propios recursos, conectan el poste de carga de los principales operadores a su propia plataforma SaaS y proporcionan servicios de gestión inteligente y big data. Ayuda a los operadores a atraer tráfico y presta servicios de explotación y mantenimiento de seguimiento, y la fuente de beneficios es la cuota de los operadores en las tasas de servicio y las tasas por servicios de valor añadido relacionados.
Fuentes de beneficios para los operadores de poste de carga
En la actualidad, los operadores de poste de carga obtienen sus ingresos de las tasas de servicio, las tarifas eléctricas y los servicios de valor añadido. Cobrar por la electricidad y los servicios es la forma más básica de obtener ingresos para la mayoría de los operadores. Los servicios de valor añadido, como la publicidad y los seguros, el arrendamiento y el mantenimiento, no suelen ser rentables. Los operadores de poste de carga siguen necesitando ampliar su rentabilidad más allá del negocio de cobro y mejorar sus servicios de valor añadido para aumentar la fidelidad de los clientes e incrementar su precio unitario por cliente.
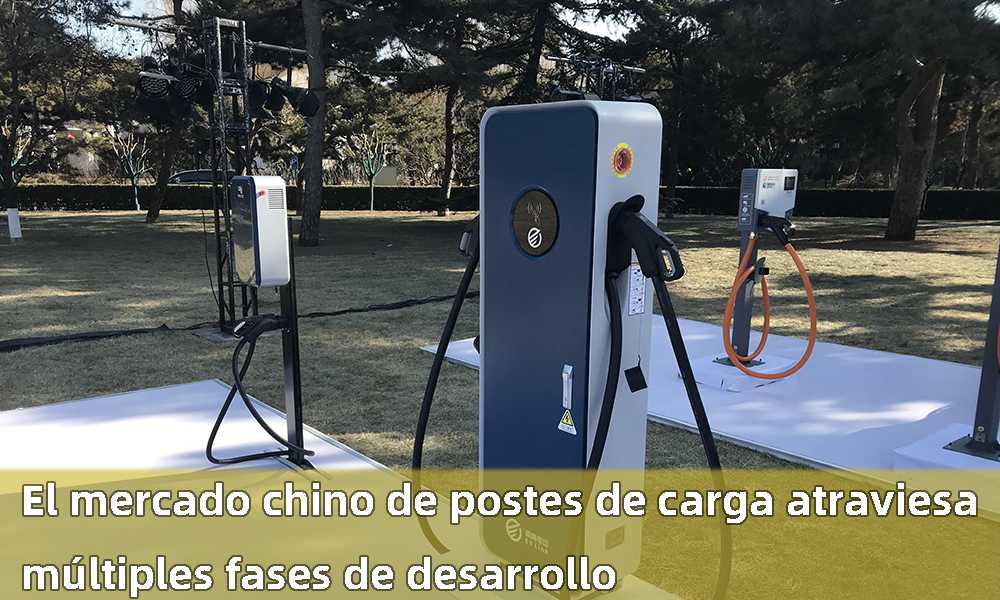
El desarrollo del mercado chino de poste de carga ha pasado por varias etapas: la competencia se hizo más intensa tras los primeros capitales y el mercado se fue despejando gradualmente tras el establecimiento de las normas del sector. En este momento, el sector se está estabilizando gradualmente, con una situación dominada por los operadores de plataformas del sector privado y complementada por las empresas estatales que operan. En septiembre de 2022, cuatro grandes operadores aportaban el 63,7% de la cuota de mercado.
Progresos constantes en el aumento de los postes de carga en China
Según las previsiones, en 2022 se venderán 6,7 millones de vehículos de nueva energía, lo que supone un aumento del 90,3% interanual. En 2023 se venderán en China 9 millones de vehículos de nueva energía, lo que supone un aumento del 35% interanual. Por un lado, a medida que aumenta la penetración de los vehículos de nueva energía, la demanda de poste de carga aumenta de año en año. Por otra parte, la tendencia a la reducción de los coeficientes de carga de los vehículos favorece la liberación de la demanda de poste de carga.
A partir de septiembre de 2022, la propiedad de vehículos de nueva energía de China llegó a 11,49 millones, la propiedad de poste de carga llegó a 4,488 millones, la relación coche-pila cayó a 2,56:1. Sin embargo, todavía no puede satisfacer la demanda de carga del mercado, en la política y el mercado de doble impulso, se espera que la cadena de la industria de poste de carga marque el comienzo de un desarrollo acelerado. Según las previsiones, el espacio de mercado chino 2022 tamaño estimado del mercado de más de 20 mil millones de RMB, los próximos 2-3 años la tasa de crecimiento compuesto del 20%-40%.
El incremento del mercado de poste de carga depende principalmente del mercado internacional
El mercado europeo es el segundo mayor mercado de poste de carga en el mundo después de China, con una cuota de mercado global de alrededor del 24,5% para el poste de carga público en Europa en 2021. Actualmente, la construcción de poste de carga en Europa es más lenta que la de vehículos de nueva energía, con 5,5 millones de vehículos de nueva energía y 356.000 poste de carga públicos en Europa para 2021, con una proporción de poste de carga público de 15:1. El parque principal de poste de carga también está dominado por la carga lenta, que representa el 86%.
La proporción de coches públicos en Estados Unidos es similar a la del mercado europeo. Según las estadísticas, en 2021 habrá en EE.UU. 2 millones de vehículos de nueva energía y 114.000 poste de carga públicos (36.000 estaciones de recarga), con una proporción de poste de carga público de 17:1. La proporción de carga lenta es ligeramente inferior a la del mercado europeo, en torno al 81%.
La relacion poste-automóvil de Europa y Estados Unidos es relativamente alta, no puede igualar el rápido crecimiento de los vehículos de nueva energía, el futuro tiene un mayor margen de mejora. La previsión del espacio de mercado de Estados Unidos es actualmente más de 3 mil millones, los próximos 2 años se espera que continúe duplicando el crecimiento, el espacio de mercado europeo es actualmente casi 3 mil millones, los próximos 2-3 años la tasa de crecimiento compuesto se espera que alcance el 60% +.
Según las estimaciones, el tamaño del mercado de poste de carga de China y Europa y Estados Unidos se espera que crezca de 40,2 mil millones de yuanes en 2022 a 167,4 mil millones de yuanes en 2025, con una CAGR del 60%, añadiendo 100 mil millones de espacio de mercado. Precio, otros países AC poste de carga precio unitario en 0,65-0,7 RMB / W, DC poste de carga precio unitario en 1,2-1,4 RMB / W, es 2-3 veces el precio de China, las empresas chinas tendrán un mayor beneficio bruto y neto para mejorar el espacio.
El mercado internacional de poste de carga difiere del chino en cuanto a clasificación de poste de carga, normas de certificación, preferencias de los consumidores, métodos de cobro y concesiones de beneficios, y las empresas chinas se enfrentan a diferencias culturales y umbrales de certificación de productos en su distribución mundial. Por lo tanto, es necesario que las empresas no sólo dispongan de una gran solidez técnica, sino que también delimiten el mercado internacional lo antes posible y establezcan una estrecha cooperación con los fabricantes internacionales.