Con costes bajos y ciclos de construcción cortos, la energía eólica tiene un importante potencial de desarrollo futuro entre las fuentes de energía renovables. Las energías renovables incluyen principalmente la energía eólica, la solar, la hidráulica, la biomasa y la geotérmica. En cuanto a la generación de energía, según los datos, la hidroeléctrica es la que más genera, con un 15,3% del total mundial en 2021; la energía eólica ocupa el segundo lugar, con un 6,6%. En cuanto al coste medio de la energía, la energía eólica tiene un coste bajo, en torno a los 38 dólares/MW, y presenta las ventajas de ciclos de construcción cortos, bajos costes de explotación y mantenimiento, y alta eficiencia, por lo que aún tiene un gran potencial de desarrollo futuro.
China ha tenido unos resultados relativamente buenos en los dos últimos años en cuanto a potencia de energía eólica instalada y escala de conexión a la red, con un aumento significativo tanto de las nuevas instalaciones eólicas como de la escala de nuevas conexiones a la red. En la primera mitad de 2022, la capacidad acumulada de energía eólica conectada a la red de China era de 342,2 GW, lo que representaba el 14,0% del suministro total de energía instalada, una tendencia al alza, mientras que la cuota de la energía térmica cayó al 53,5%.
Impulsada por la industria de las motos eléctricas, los vehículos eléctricos y otros sectores, la demanda de electricidad en China ha aumentado considerablemente y la energía eólica ha experimentado una nueva ronda de desarrollo. En términos de nueva capacidad conectada a la red, China añadió 12,9 GW de nueva capacidad eólica instalada en el primer semestre de 2022, un 19,4% más interanual. Según los datos históricos, la nueva capacidad conectada a la red de China será de 71,7 GW en 2020 y de 47,6 GW en 2021, lo que representa aumentos significativos del 179,0% y el 85,2%, respectivamente, en comparación con 2019.
La energía eólica marina tiene un amplio espacio y unas perspectivas ideales
China es el primer país del mundo en instalaciones eólicas marinas acumuladas, con una cuota del 47%. A partir de 2021, China ocupará el primer puesto mundial en potencia eólica marina instalada acumulada, con una cuota del 47%, mientras que Reino Unido, Alemania, Países Bajos y Dinamarca representan el 22%, 14%, 5% y 4%, respectivamente. En cuanto a la distribución mundial de las nuevas instalaciones eólicas marinas en 2021, China representa el 80% del total. El elevado aumento de las nuevas instalaciones en China ha impulsado significativamente la capacidad eólica marina mundial instalada. Además de China, el Reino Unido y Vietnam representan el 11% y el 4%, respectivamente.
Se espera que el auge de la energía eólica marina en China sea elevado, con un CAGR del 14,7% para nuevas instalaciones entre 2022 y 2030. Después de 2021, se prevé que la nueva capacidad instalada de energía eólica marina de China vuelva a los niveles normales en 2022, alcanzando los 4GW y mostrando un ligero aumento desde los 3,8GW de 2020. Posteriormente, en un contexto de continuo refuerzo de la protección medioambiental con bajas emisiones de carbono, la nueva capacidad instalada de China mantendrá su tendencia de crecimiento y se espera que alcance los 12 GW en 2030, con una TCAC del 14,7% entre 2022 y 2030.
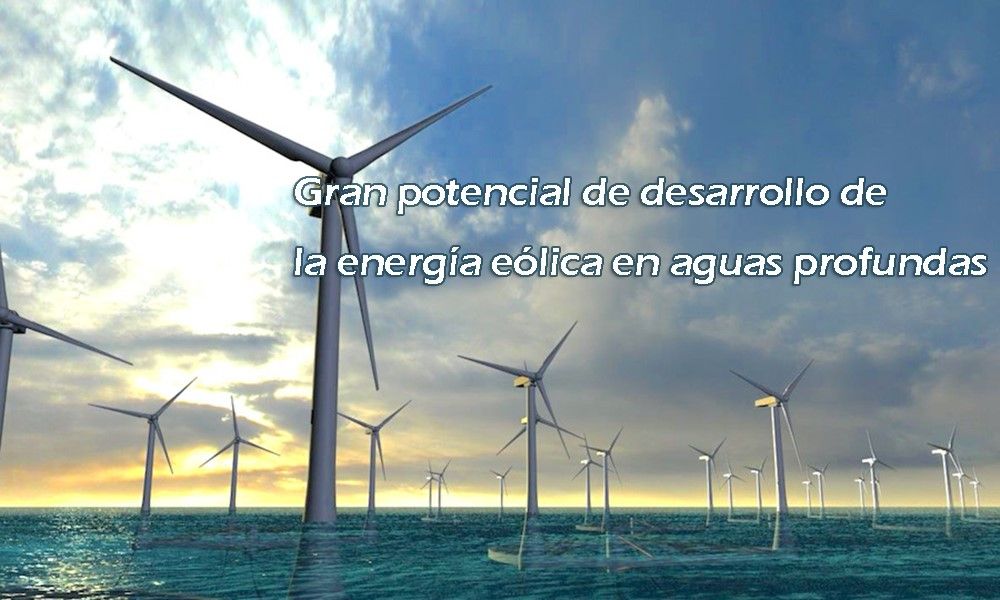
En general, los recursos eólicos marinos en aguas con una profundidad superior a 60 metros superan el 70% y tienen un gran potencial de desarrollo. Según datos de 2018, alrededor del 70% de los recursos mundiales de energía eólica se distribuyen en aguas con profundidades de más de 60 metros, el 11% de los recursos de brisa marina se distribuyen en aguas con profundidades de entre 40 y 60 metros y el 19% de los recursos se distribuyen en aguas poco profundas con profundidades de hasta 40 metros.
En general, las aguas profundas son ricas en recursos potenciales de brisa marina y tienen un alto potencial de desarrollo. A partir de la situación de cada región, Europa y Norteamérica son ricas en recursos potenciales de energía eólica en aguas profundas, y los recursos potenciales de energía eólica en zonas de aguas profundas de Asia son de unos 25.000-30.000TWh.
Las tendencias a gran escala y en aguas profundas impulsan el desarrollo continuo
La arquitectura de la energía eólica incluye palas, turbinas, torres eólicas, armazones de conductos y cimientos de pilotes. El viento crea una diferencia de presión en la sección de las palas, lo que genera una rotación que impulsa el rotor del aerogenerador, y la energía cinética del rotor se convierte a su vez en electricidad. La arquitectura general de un parque eólico marino consta de la turbina eólica, que convierte la energía, y el sistema de transmisión, que transmite la electricidad.
En cuanto a los aerogeneradores individuales, los componentes pueden dividirse en palas, turbinas, torres eólicas, marcos de conductos y cimientos de pilotes, y pilotes de cimentación profunda preenterrados en el lecho marino. El sistema de transmisión de la energía eólica marina utiliza sobre todo un sistema de transmisión de corriente alterna de alta tensión, que recoge la electricidad de los aerogeneradores, eleva la tensión y la transmite a una subestación en tierra.
La composición de la cadena de la industria eólica puede dividirse en fabricantes de equipos, plantas de maquinaria completa y constructores de parques eólicos, operadores de parques eólicos y proveedores de mantenimiento. En términos de fabricantes relevantes, la composición de la industria eólica puede dividirse en fabricantes de equipos, plantas de maquinaria completa y constructores de parques eólicos, operadores de parques eólicos y proveedores de mantenimiento. Entre ellos, el sector de equipos de energía eólica incluye aerogeneradores, cimentaciones de apoyo, sistemas de control de transmisión, etc.
Debido a los elevados requisitos técnicos del proceso, los productos se fabrican en su mayoría a medida. En concreto, la fase previa incluye bridas, palas, cajas de engranajes, piezas de fundición, rodamientos, generadores y otros componentes; la fase intermedia incluye torres, cimentaciones de pilotes, aerogeneradores, cables terrestres y marítimos, etc.; la fase posterior incluye el desarrollo y la construcción de parques eólicos, la contratación general EPC, la explotación de la energía eólica, la explotación y el mantenimiento de la energía eólica.
La torre y las palas representan conjuntamente el 51% del coste del componente eólico. De la estructura de costes de los componentes de aerogeneradores de China en 2021, la torre representa el 29% del coste de los componentes de aerogeneradores, lo que supone la mayor parte. Le siguen las cuchillas, que representan el 22% del coste. Las cajas de cambios, los cubos, las góndolas, los convertidores, los cojinetes principales y los generadores representan el 13%, 10%, 8%, 6%, 5% y 4% del coste, respectivamente.
Los fabricantes chinos ganan impulso y el precio medio de oferta disminuye
El grupo electrógeno consta de siete partes, entre ellas el mecanismo de frenado, el generador y el sistema de guiñada. En cuanto al principio de funcionamiento, la energía eólica impulsa la rotación de la rueda eólica del aerogenerador, convirtiendo la energía del viento en energía mecánica, que de nuevo se transforma en energía eléctrica en el generador. En cuanto al grupo electrógeno, consta de siete partes: el mecanismo de frenado, el generador y el sistema de guiñada.
En concreto, la estructura del grupo electrógeno incluye las palas del rotor, el eje principal, el eje de baja velocidad, la caja de cambios, el eje de alta velocidad, el generador, el dispositivo de guiñada, el controlador electrónico, el sistema hidráulico, los elementos de refrigeración, etc. La brida de conexión del eje principal y la caja de cambios y el cubo son las bases que desempeñan un papel fijo.
Los fabricantes chinos de aerogeneradores tienen un modelo de mercado concentrado. En términos de patrón de mercado de nueva energía eólica instalada en China, en 2021, los cinco principales OEM chinos son Goldwind, Envision, Windey, Mywind y Shanghai electric, con cuotas de mercado del 20,4%, 14%, 13,7%, 13,5% y 9%, respectivamente. Además, DEC, CSIC y SNAY tienen una cuota de mercado del 5,9%, 5,9% y 5,8% respectivamente.
Cables de corriente continua para satisfacer la demanda de aguas profundas, cables submarinos de alta tensión para adaptarse a las unidades de gran escala. El volumen de entregas de cables submarinos chinos y la escala del mercado siguen aumentando. En cuanto a las entregas de cables submarinos, las entregas de cables submarinos de China crecieron de forma constante de 2015 a 2020, y las entregas de cables submarinos de China en 2020 ascenderán a 2.904 km, un 1,4% más interanual.
Se espera que el gran auge de la construcción de energía eólica marina en el futuro impulse el crecimiento sostenido de las entregas de cables submarinos. En términos de escala del mercado de cable submarino, la escala del mercado de cable submarino de China continuó expandiéndose de 2015 a 2020, con la escala del mercado de cable submarino de China aumentando significativamente a 6 mil millones de RMB en 2020, un 53,85% interanual.
El mercado chino de cables submarinos presenta un panorama competitivo concentrado. En términos de patrón de mercado, el mercado chino de cables submarinos está liderado por ZTT con una cuota de mercado del 44% en 2019, mientras que Hanhe, Orient y Htgd tienen cuotas de mercado del 29%, 20% y 5%, respectivamente.
Los rodamientos de los aerogeneradores son componentes importantes para conectar la dirección de los sistemas de guiñada, cabeceo y transmisión de la unidad. En términos de estructura, los rodamientos relacionados con los aerogeneradores incluyen 1 juego de rodamientos del sistema de guiñada; 3 juegos de rodamientos de paso; 3 juegos de rodamientos del generador; dependiendo de la estructura del sistema, los rodamientos del eje principal pueden ser de 1 a 3 juegos; los rodamientos de la multiplicadora pueden ser de 15, 18 ó 23 juegos. Los rodamientos de los aerogeneradores son una parte importante de la conexión a la unidad.
La cuota de mercado de rodamientos fabricados en China está en aumento. 2020 la concentración del mercado mundial de la industria de rodamientos es alta, los principales fabricantes se concentran en Alemania, Suecia, Japón y otros países, incluyendo Alemania Schaeffler, Suecia SKF, Japón NTN, Japón KOYO, los Estados Unidos Timken cuota de mercado del 29%, 24%, 12%, 9%, 9%. En general, los fabricantes de otros países siguen ocupando la mayor parte del mercado, pero la cuota de mercado de los fabricantes chinos de rodamientos muestra una tendencia a la mejora.